Depuis le 1er janvier 2026, la facturation électronique via Peppol est obligatoire pour les factures B2B en Belgique. Découvrez les implications pour vos logiciels, votre déduction TVA et vos contrats, les exceptions applicables ainsi que les moyens d’éviter des amendes pouvant atteindre 5 000 euros.
Filtrer par:
Sujets populaires
Eclairages sur le terrain
“Découvrez comment calculer l’avantage de toute nature (ATN) imposable pour les voitures de société pour l’année de revenus 2025. Utilisez notre outil pratique et comprenez l’évaluation forfaitaire de votre ATN.”
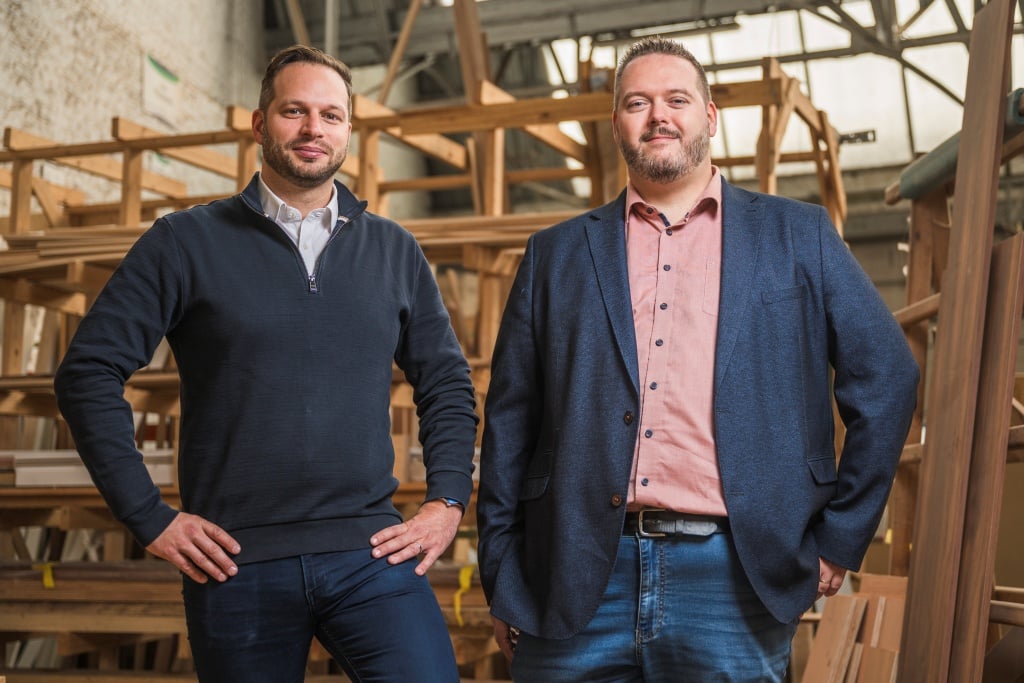
Youri De Vos, directeur général de Mordant Group, bénéficie d’un accompagnement structurel grâce aux services de comptabilité tout-en-un de Grant Thornton.
Nos articles
Lorsqu'un employeur met une voiture de société à usage personnel à la disposition de son travailleur ou dirigeant d'entreprise, un avantage de toute nature (ATN) imposable est créé dans le chef du bénéficiaire. Cet avantage de toute nature est soumis au précompte professionnel. La valeur de l'avantage est ajoutée au montant des rémunérations et soumise aux tranches normales du précompte professionnel. En principe, les avantages de toute nature sont imposables pour leur valeur réelle pour le bénéficiaire. Pour les voitures de société, la valeur est toutefois déterminée de manière forfaitaire.
Toutes les entreprises sont malheureusement confrontées, en fin d’exercice, à des créances impayées. Il s’agit parfois d’un simple oubli de la part du client ; mais il peut aussi être question de factures dont le recouvrement est douteux parce que le client est en désaccord avec la facture ou est confronté à des problèmes financiers. Dans ce dernier cas, la question qui se pose est de savoir comment et de quelle manière reprendre cette perte dans votre résultat.
Depuis le 1er septembre 2023, des règles plus strictes s’appliquent en matière de recouvrement de dettes afin de protéger les consommateurs contre les intérêts exorbitants et les pratiques de recouvrement agressives. Les entreprises qui exercent des activités B2C doivent dès lors adapter leurs conditions contractuelles et leur procédure de recouvrement à ces nouvelles règles. Nous passons brièvement en revue les modifications.
À partir de l’année d’imposition 2024 (revenus de 2023 ou exercice comptable clôturé au 31 décembre 2023 ou à une date ultérieure), une nouvelle formalité est requise pour maintenir la déductibilité fiscale des frais de location. Les frais de location d’une habitation destinée au logement ne sont désormais plus déductibles.
La taxe annuelle compensatoire des droits de succession, mieux connue sous le nom de taxe patrimoniale, n’a fait l’objet d’aucune réforme pendant de nombreuses années. Ce type d’impôt sur le patrimoine s’applique aux associations (internationales) sans but lucratif (les A(I)SBL) ainsi qu’aux fondations privées. Le 28 décembre 2023, une nouvelle loi portant des dispositions fiscales diverses a toutefois introduit une réforme apportant plusieurs modifications à la taxe patrimoniale. Parmi ces modifications figurent notamment la base imposable, le taux, les exonérations et une exception pour des secteurs spécifiques. Cette réforme a des répercussions considérables sur les associations (internationales) sans but lucratif (les A(I)SBL) et les fondations privées. Pour offrir un aperçu plus clair, nous présentons brièvement ci-dessous les principales modifications.
La nouvelle réglementation relative à la désignation (obligatoire) d’une personne de confiance est entrée en vigueur le 1er décembre 2023.
Les normes ESRS imposent aux grandes entreprises d’établir un rapport de développement durable à partir de 2024. Les PME suivront. Comment établir ce rapport ?
Une loi modifiant la réglementation relative à la réduction groupe-cible fédérale pour premiers engagements à partir de 2024 a récemment été approuvée. Une réduction groupe-cible est une réduction des cotisations de sécurité sociale au niveau de l’employeur. La limitation est double.
Une gestion des risques efficace augmente les chances de succès de votre entreprise. Cette gestion repose sur l'analyse des risques. Mais comment procéder?
En conséquence de la numérisation, de plus en plus de documents et de contrats sont signés électroniquement. Mais quelle est exactement la valeur juridique d’une telle signature électronique ? A-t-elle la même valeur que la signature manuscrite classique ? Dans la présente contribution, nous nous intéressons de plus près aux différents types de signatures électroniques et à leur valeur dans les actes juridiques.
L’impôt (des personnes physiques) est prélevé au moyen de précomptes, après quoi il est procédé au décompte final via l’avertissement-extrait de rôle qui révèlera si un montant d’impôt doit être versé en supplément ou doit être remboursé. La plupart des contribuables connaissent le précompte professionnel qui, pour les travailleurs et les dirigeants d’entreprise, est retenu par l’employeur (société) sur leurs rémunérations imposables. Le montant ainsi retenu est en principe calculé sur la base d’un arrêté royal. Ensuite, le précompte retenu est imputé dans l’avertissement-extrait de rôle de l’impôt des personnes physiques avec l’impôt dû en définitive.
L'entreprise sociale Close the Gap est devenue l'œuvre d’une vie pour Olivier Vanden Eynde. Dans « On a roll », il explique comment les audits ont joué un rôle capital pour son asbl Close the Gap. Découvrez la vidéo !
Avec la fin de l’année en vue, la question se pose de savoir ce qu’il faut faire du solde ouvert du c/c du gérant. Nous parcourons brièvement les conséquences d’un solde débiteur et/ou créditeur.
Dans « On a roll », Kris Voet explique comment le CFO-as-a-Service aide son entreprise, Fietsen Wildiers, à se développer sur un marché en pleine mutation.
Les banques et les institutions financières adaptent leur stratégie et leur mode de gestion à la réalité actuelle où l’ESG impacte de plus en plus notre société, la vie économique et la législation. Cette tendance est d’une part la conséquence d’une tendance générale de la société vers la durabilité, où les banques accordent déjà volontairement une attention à l’ESG, principalement aux aspects environnementaux. D’autre part, les banques et les institutions financières sont aussi contraintes par la Banque centrale européenne (BCE) et la Commission européenne (CE) d’adapter leur stratégie, ce qui impacte profondément leur stratégie et leurs activités bancaires. Les autorités belges ont également entrepris plusieurs initiatives pour promouvoir la durabilité, comme le Plan national énergie-climat et le Pacte national pour les investissements stratégiques.
Le principe des heures de relance a vu le jour pendant la crise sanitaire en 2021 et 2022. Les partenaires sociaux ont réintroduit les heures de relance pour la période de juillet 2023 à juin 2025. Nous expliquons brièvement ci-dessous en quoi consistent exactement ces heures de relance.