Voorkom familiale conflicten bij erfenissen door open communicatie en duidelijke afspraken. Dit artikel bespreekt familiaal overleg, familiecharters en globale erfovereenkomsten. Neem contact op met ons Private Client Services team voor advies.
Filteren op:
Showing 34 of 84 content results
In dit artikel worden de juridische aspecten van biometrische tijdsregistratie op de werkvloer besproken, met speciale aandacht voor het gebruik van vingerafdrukken. Het artikel analyseert de AVG-regels en bespreekt een recente case van de Belgische Gegevensbeschermingsautoriteit over de geldigheid van toestemming voor het gebruik van biometrische gegevens.
Er is een grote noodzaak van naleving van juridische verplichtingen om sancties te vermijden en betrouwbaarheid te waarborgen. Grant Thornton Belgium biedt uitgebreide ondersteuning bij het naleven van deze verplichtingen, inclusief publicaties in het Belgisch Staatsblad en updates in de Kruispuntbank van Ondernemingen.
Zelfs met vertraging is het cruciaal om voorbereid te zijn. Het CSRD-raamwerk blijft niet alleen een hulpmiddel voor naleving, maar is een richtlijn voor veerkracht en verantwoord ondernemen op de lange termijn.
"Ontdek de risico's en overwegingen bij het schenken van aandelen en liquidatiereserves. Leer hoe vruchtgebruik, successieplanning en juridische aspecten invloed hebben op uw financiële toekomst."
Ontdek hoe u de waarde van uw onderneming kunt bepalen met verschillende waarderingsmethoden zoals de rendementswaarde, marktbenadering en intrinsieke waarde. Leer meer over de factoren die de waarde beïnvloeden en hoe u strategische beslissingen kunt nemen.
Lees over de recentste regels in de strijd tegen sociale dumping en oneerlijke concurrentie. Belangrijke wijzigingen voor onderaannemers, registratieverplichtingen en aansprakelijkheden in de bouw-, transport-, verhuis- en schoonmaaksector.
Ontdek de nieuwe regels voor financiële onderaanneming in de bouw-, vleesnijverheid- en verhuissector vanaf 2025. Leer hoe deze wetgeving sociale dumping aanpakt en welke sancties er gelden.
Vanaf 2025 worden er belangrijke wijzigingen doorgevoerd in de Belgische BTW-regelgeving. Lees meer over de nieuwe indieningstermijnen, boetes voor te late indiening en betaling, automatische domiciliëring van BTW-betalingen, en de maandelijkse terugbetaling van BTW-tegoeden.
Ontdek de juridische risico's en vereisten voor dividenduitkeringen in BV's en NV's. Leer hoe bestuurders aansprakelijk kunnen worden gesteld, zelfs bij naleving van wettelijke uitkeringstesten. Lees meer over recente rechtspraak en tips voor naleving.
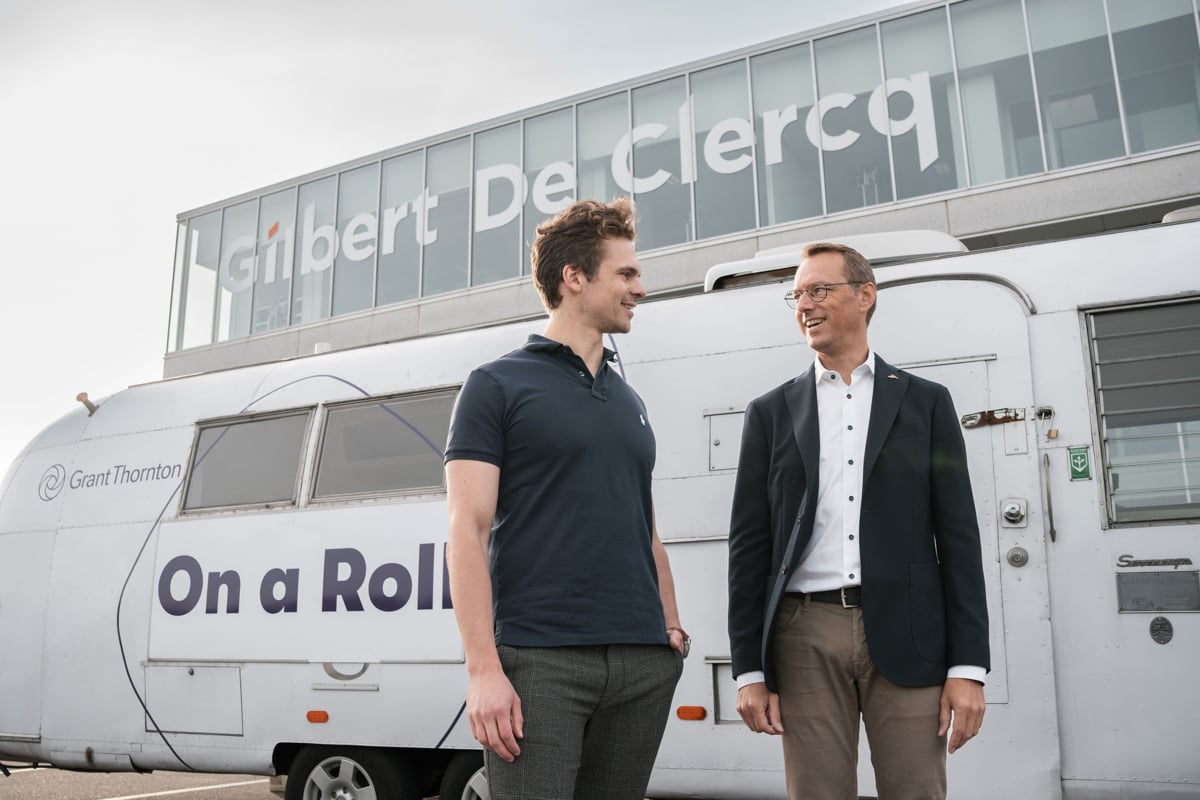
Filip nam zijn familiebedrijf Gilbert De Clercq over. In ‘On a roll’ vertelt hij hoe Grant Thornton hem hielp bij overname, expansie en internationalisering.
De nieuwe wetgeving voor privédetectives in 2024 introduceert belangrijke veranderingen, zoals verplichte licenties, gegevensbescherming en integriteitsnormen.
In een nieuwe ‘On a roll’ vertelt gedelegeerd bestuurder Olivier Waleffe hoe Grant Thornton de ingrijpende transitie van Duferco begeleidde. Bekijk de video!
Japans bedrijf Yusen Logistics groeit in de Benelux. In ‘On a roll’ vertelt Finance Director Timmy Adriaens hoe Grant Thornton een overname en fusie begeleidde.
Voor multinationals is transfer pricing een enorme uitdaging. In een nieuwe ‘On a roll’-video legt Head of Tax Arnaud Thienpont uit hoe AGC dat aanpakt.
Katleen Adriaensens vroeg Grant Thornton om hulp bij de herstructurering van haar bouwbedrijf. In ‘On a roll’ vertelt ze over de vlekkeloze begeleiding.
Close the Gap is het levenswerk van Olivier Vanden Eynde. In ‘On a roll’ vertelt hij hoe cruciaal audits waren in de groei van zijn vzw. Bekijk de video!
In onze videoreeks ‘On a roll’ vertelt Kris Voet hoe CFO-as-a-service zijn zaak Fietsen Wildiers helpt groeien in een sterk veranderlijke, concurrentiële markt.
Als groeiadviseurs brengen wij u elk kwartaal nieuwe inzichten over financiële en fiscaal-juridische topics
Wij merken dagelijks dat kennis uit het verleden zeer waardevol is om zich een goed beeld van de toekomst te kunnen vormen. Voordat een bedrijf naar de toekomst kan kijken, moet dus eerst het verleden in beeld worden gebracht. Het volledig doorlichten van een bedrijf dmv een due diligence onderzoek zorgt ervoor dat de koper van alle aspecten van de target op de hoogte is en het risico op verrassingen tot een minimum beperkt is.
Sedert 16 oktober 2017 zijn er opnieuw een aantal wijzigingen gebeurd aan de regels inzake de toegelaten cashontvangsten/-betalingen
We zoomen kort in op de belangrijkste vernieuwingen, met name de integratie van het insolventierecht in het Wetboek van Economisch Recht, zijn verruimd toepassingsgebied, enkele nieuwigheden inzake bestuurdersaansprakelijkheid en de maatregelen die een snelle herstart van de gefailleerde moeten mogelijk maken.
De Europese commissie heeft op 18 januari 2018 een voorstel tot wijziging van de BTW-Richtlijn gepubliceerd die de huidige regeling zou hervormen. De voorstellen hebben als doel de btw-heffing in de lidstaat van bestemming te versterken en te omkaderen. Vanuit diezelfde gedachte had ook de Ecofin-Raad van de EU op 5 december 2017 reeds een pakket maatregelen goedgekeurd inzake de btw-regeling voor e-commerce. De voorstellen worden hierna kort toegelicht. Als alles goed gaat zouden sommige van de voorgestelde wijzigingen naargelang het geval reeds in 2021 of vanaf 1 juli 2022 in werking moeten treden.
Uw vennootschap kan sinds 1 juli 2016 gebruikmaken van de zogenaamde ‘aftrek voor innovatie-inkomsten’ (voorheen ‘aftrek octrooi-inkomsten’). Deze aftrek bedraagt 85% van het gecorrigeerd netto-inkomen uit intellectuele eigendomsrechten, zoals octrooien, beschermingscertificaten, auteursrechtelijk beschermde software, kwekersrechten en van overheidswege toegekende data- en marktexclusiviteiten. De Commissie voor Boekhoudkundige Normen publiceerde onlangs een ontwerpadvies over de boekhoudkundige verwerking. Hierbij is het van belang of het intellectueel eigendomsrecht al dan niet reeds is ontstaan. Indien dit het geval is, vindt de aftrek uitsluitend plaats via de aangifte en is er dus geen boekhoudkundige verwerking.
Eind 2017 werd de zogenaamde Wet Laruelle herzien. Dit is een wet uit 2013 die de toegang voor kmo’s tot financiering moest vergemakkelijken. Aanleiding waren de resultaten van een door de overheid georganiseerde bevraging bij bijna 10.000 kmo’s, waaruit bleek dat de wet op bepaalde punten voor verbetering vatbaar was. We loodsen u in kort bestek door de nieuwigheden.
Door het aanleggen van een ‘voorziening’ kan u geplande kosten of investeringen reeds boeken vooraleer u ze effectief betaalt. Door het betalen van ‘vooruitbetaalde kosten’ daarentegen kan u kosten die boekhoudkundig aan een volgend boekjaar toebehoren, fiscaal onmiddellijk in kosten nemen. Sinds de hervorming vennootschapsbelasting worden voortaan beide mogelijkheden beperkt omwille van het zogenaamde ‘matchingprincipe’.
Bent u op zoek naar een vernieuwende kijk op beheersmaatregelen zodat deze een grotere bijdrage leveren aan uw doelstellingen? Of heeft u nood aan meer gespecialiseerde ondersteuning voor uw risicoanalyse? Onze Business Risk Advisers helpen u graag verder.
Met retroactieve ingang vanaf aanslagjaar 2018 voert de programmawet van 25 december 2017 een nieuwe beperking in voor tal van federale belastingvoordelen. De regering heeft besloten een ‘pro rata temporis’-beperking van bestaande fiscale vrijstellingen, belastingverminderingen en andere fiscale voordelen in te voeren. In een Circulaire (Circulaire 2018/C/17) van begin februari 2018 geeft de fiscus een eerste commentaar bij deze proratisering en beperking van bepaalde fiscale voordelen.
De daling van het tarief van de vennootschapsbelasting nodigt uit om te werken via een vennootschap. Om te vermijden dat (te) veel zelfstandigen een vennootschap zouden oprichten, zijn er een aantal maatregelen genomen die het tariefvoordeel inperken. Zo wordt bijvoorbeeld de vereiste van een minimale bedrijfsleidersbezoldiging uitgebreid.
In een B2B-context vinden diensten in principe plaats daar waar de afnemer gevestigd is. Echter, voor bepaalde vervoersdiensten wordt de plaats van de dienst bepaald op basis van het ‘werkelijk gebruik’. Deze afwijkende plaatsbepalingsregel (i.e. de ‘use & enjoyment’-regel) werd gewijzigd.