Alles over vastgoedfiscaliteit in België: registratierechten, btw, onroerende voorheffing, huurinkomsten en belastingen bij verkoop of vererving.
Filteren op:
Populaire onderwerpen
Boven het maaiveld
AI biedt ondernemingen kansen om efficiënter te werken, maar vraagt ook duidelijke afspraken rond data, menselijke controle, werknemerswelzijn, contracten en governance. Ontdek vijf aandachtspunten om artificiële intelligentie verantwoord in uw organisatie te gebruiken.
“Ontdek hoe u het belastbare voordeel alle aard (VAA) voor bedrijfswagens kunt berekenen voor inkomstenjaar 2026. Gebruik onze handige tool en krijg inzicht in de forfaitaire waardering van uw VAA.”
Recente artikels
Discover how IFRS 18 changes the classification of income and expenses in the statement of profit or loss. This article explains key requirements, practical challenges and what to expect from the new financial reporting standard
Understand how to assess whether your company acts as a principal or an agent under IFRS 15. This article explains the key considerations and judgements needed to recognise revenue correctly in multi-party transactions
Understand how to identify performance obligations under IFRS 15 Step 2. This article explains the key concepts behind revenue recognition and helps businesses apply the standard consistently across contracts with customers.
The conflict in the Middle East presents a myriad of complexities for multinational companies with operations and employees who are affected by the continuing situation. That includes Belgian multinational companies who have assigned employees to this region, but also Belgian residents working in the Middle East who will relocate back to Belgium or seek to live and work from other countries. Tax, Finance and HR leaders need to be aware of the potential tax risks that exist and put in place measures to mitigate financial exposure.
Situaties waarin iemand tijdelijk of blijvend niet langer zelf beslissingen kan nemen, kunnen voorkomen in uiteenlopende medische en persoonlijke omstandigheden. Dat maakt het des te relevanter om even stil te staan bij een eenvoudige maar belangrijke vraag: wat als u op een bepaald moment niet meer zelf uw belangen kan behartigen?
CBAM wordt in 2026 financieel tastbaar. Ontdek hoe importeurs zich moeten voorbereiden, welke impact dit heeft op audit en provisioning, en hoe Grant Thornton ondersteuning biedt.
Op 3 april 2026 werd opnieuw uitstel verleend voor de indiening van de Belgische Pillar 2 aangiften (QDMTT en IIR). Voor alle aangiften waarvan de wettelijke uiterste indieningsdatum vóór 30 september 2026 valt, wordt de termijn verlengd tot en met 30 september 2026.
Essentiële entiteiten krijgen bovendien een eerste belangrijke bewijs- en rapporteringsmijlpaal op 18 april 2026. Met andere woorden: dit is geen toekomstig complianceproject meer. Het is een actueel managementvraagstuk.
Correcte vertegenwoordiging van vennootschappen: hoe vermijd je dure fouten?
Aandelenopties bij grensoverschrijdende tewerkstelling België - Nederland
In 2024, the International Accounting Standards Board (IASB), issued a new Standard IFRS 18 ‘Presentation and Disclosures in Financial Statements’. IFRS 18 replaces IAS 1 ‘Presentation of Financial Statements’ for annual reporting periods beginning on or after 1 January 2027.
“Bereid uw aangifte voor de patrimoniumtaks voor met onze gids. Ontdek de belangrijkste wijzigingen en zorg ervoor dat uw aangifte tijdig en correct wordt ingediend voor de deadline van 31 maart 2026.”
Voor alleenstaanden zonder partner en kinderen, lijkt successieplanning op het eerste gezicht misschien overbodig. Niets is minder waar! Met een doordachte planning kan u uw erfgenamen behoeden voor onaangename fiscale verrassingen en ervoor zorgen dat uw vermogen terechtkomt bij wie u dat wenst.
De Belgische Transfer Pricing wetgeving verplicht bepaalde belastingplichtigen tot het opstellen en indienen van verrekenprijs formulieren, waaronder het lokaal dossier, het groepsdossier en het Country-by-Country notificatieformulier. Die verplichting geldt jaarlijks voor Belgische entiteiten en vaste inrichtingen van multinationale ondernemingen die aan bepaalde drempels voldoen.
Van vrijstelling naar belasting: Wallonië belast opnieuw industriële investeringen
Het bijzonder belastingstelsel voor ingekomen belastingplichtigen (BBIB) en onderzoekers (BBIO) werd op 1 januari 2022 ingevoerd om België aantrekkelijker te maken voor internationaal talent. Dit nieuwe regime verving het oude expatstelsel voor buitenlandse kaderleden en betekende een belangrijke stap richting meer rechtszekerheid.
Vanaf 2026 verstrengt Vlaanderen de ketenaansprakelijkheid, met een scherpere zorgvuldigheidsplicht voor specifieke risicosectoren. Aannemers en opdrachtgevers moeten documenten opvragen, geldigheid controleren en ontbrekende gegevens melden via het digitaal loket. Deze regels zijn een belangrijk aandachtspunt binnen onze legal‑communicatie en worden opgenomen in newsletters en interne afstemming.
This publication is designed to give preparers and reviewers of IFRS financial statements a high-level awareness of recent changes to International Financial Reporting Standards. It covers both new Standards and Interpretations that have been issued and amendments made to existing ones.
The IFRS Foundation has issued 'Disclosures about Uncertainties in the Financial Statements,' addressing practical application of the disclosure requirements in IFRS Accounting Standards.
“Ontdek hoe u het belastbare voordeel alle aard (VAA) voor bedrijfswagens kunt berekenen voor inkomstenjaar 2026. Gebruik onze handige tool en krijg inzicht in de forfaitaire waardering van uw VAA.”
Voor legal advies houdt Fabrizio Santoro, financieel directeur bij Facilicom, korte lijnen met Grant Thornton. In ‘On a roll’ vertelt hij meer over dat partnerschap.
The preparation of financial statements in accordance with International Financial Reporting Standards (IFRS) is challenging. Each year, new Standards and amendments are published by the International Accounting Standards Board (IASB). These changes have the potential to significantly impact the presentation of a complete set of financial statements, and 2025 is no different.
De feestdagen zijn een ideale gelegenheid om uw dierbaren een extraatje te geven. Het onderscheid tussen een cadeau en een schenking is niet altijd even duidelijk. Wij lichten daarom kort toe wat de kenmerken zijn van een gelegenheidsgeschenk en hoe dit verschilt van een schenking.
Duurzaamheid is essentieel voor KMO’s, maar complexe rapportagevereisten maken het lastig. De VSME-standaard biedt een praktische en proportionele aanpak om essentiële duurzaamheidsdata te verzamelen en te rapporteren, afgestemd op de realiteit van kleine en middelgrote ondernemingen.
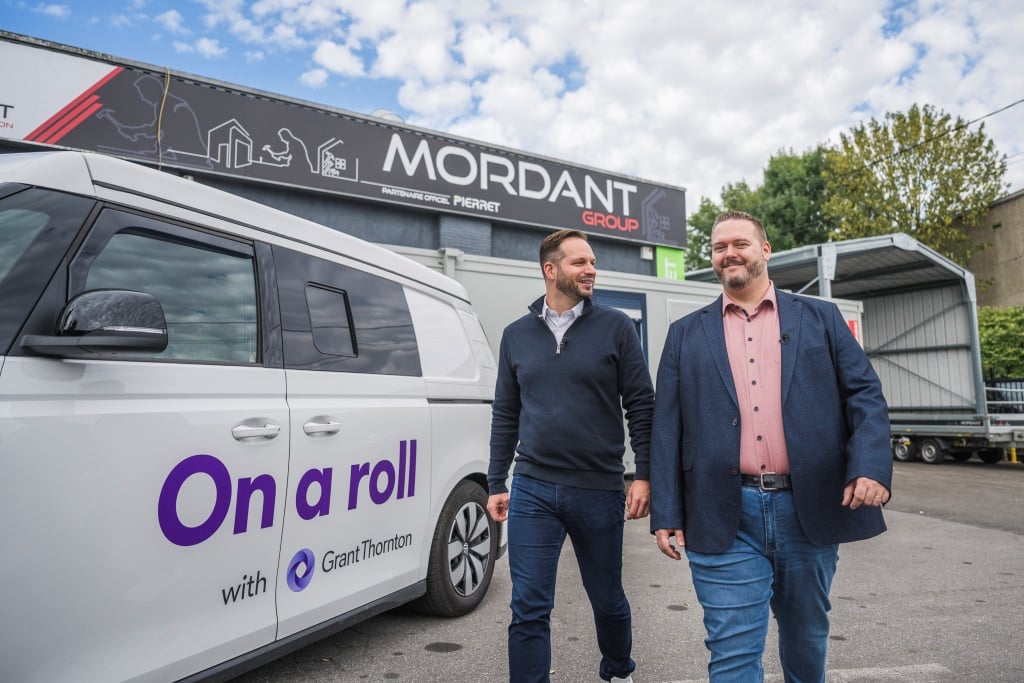
Youri De Vos van Mordant Group schakelde Grant Thornton in voor persoonlijk fiscaal en accountancyadvies. Dankzij hun proactieve aanpak en brede expertise groeide het bedrijf sterk, met digitale efficiëntie, juridisch advies en ondersteuning bij innovatieve projecten zoals Oxygenius.
Stay informed with Grant Thornton’s IFRS Alerts: IASB issues amendments to IFRS standards, including IFRS 19 and IAS 21, addressing disclosure simplifications for subsidiaries and clarifying foreign currency translation in hyperinflationary economies. Explore key updates and implications for financial reporting.
De regering-De Wever verhoogt de belastingtarieven op winstuitkering bij kleine vennootschappen, waardoor kmo’s extra fiscale druk ervaren. Volgens Frederik De Graeve zijn deze maatregelen geen rechtvaardige hervorming, maar een snelle oplossing voor begrotingsproblemen die de hele economie raken. De tariefverhogingen worden verkocht als een strijd tegen misbruik, maar treffen in werkelijkheid elke kleine onderneming. Dit beleid leidt tot minder investeringen, hogere prijzen en een algemene belastingverhoging die ondernemers, werknemers en consumenten raakt. Frederik pleit voor een gerichte en consequente aanpak van misbruik, in plaats van algemene tariefverhogingen.
Op 17 november 2025 hebben de Belgische belastingautoriteiten aangekondigd dat de indieningstermijn voor de Qualified Domestic Minimum Top-up Tax (QDMTT)-aangifte is verlengd tot 30 juni 2026.
Werknemers die op buitenlandse dienstreis gaan, kunnen een forfaitaire dagvergoeding ontvangen die vrijgesteld is van belastingen en sociale zekerheidsbijdragen. Het bedrag van de vergoeding is gebaseerd op de ‘verblijfsvergoedingen’ toegekend door de FOD Buitenlandse Zaken waarbij – voor de privésector – een onderscheid gemaakt wordt tussen opdrachten van ‘korte duur’ en langdurige dienstreizen.
Didier Engels bouwt op het accountancy advies en de ware betrokkenheid van Grant Thornton. In ‘On a roll’ vertelt hij meer over dat partnerschap.
Het Belgische rechtslandschap wordt gemoderniseerd met de goedkeuring van titel 1 van boek 9 van het Burgerlijk Wetboek betreffende persoonlijke zekerheden. Deze hervorming, die op 15 mei 2025 door het parlement is goedgekeurd en op 11 juli 2025 in het Belgisch Staatsblad is gepubliceerd, treedt op 1 januari 2026 in werking.
Deze tekst biedt een volledig overzicht van de btw-regels rond de verhuur van bedrijfsvastgoed in België. De algemene regel is dat verhuur van onroerend goed vrijgesteld is van btw, maar sinds 2019 bestaat er een keuzemogelijkheid om bedrijfsvastgoed toch aan btw te onderwerpen. Dit biedt voordelen voor verhuurders en huurders, zoals de mogelijkheid tot btw-aftrek op investeringen. De tekst behandelt de historische evolutie van de wetgeving, de impact van btw-vrijstelling, verplichte en optionele btw-heffing, de voorwaarden voor btw op verhuur, specifieke regels voor opslagruimte, de herzieningstermijn van btw (15 versus 25 jaar), en praktische aandachtspunten bij het opstellen van huurovereenkomsten. Tot slot wordt ingegaan op de gevolgen bij verkoop van vastgoed na btw-verhuur en wordt geconcludeerd dat btw-verhuur een strategisch instrument kan zijn voor ondernemers, mits de regels correct worden toegepast.
Wonen in uw tweede verblijf in het buitenland kan onverwachte fiscale gevolgen hebben voor uw nalatenschap. Deze tekst legt uit hoe u dubbele taxatie van uw nalatenschap kan voorkomen en waarom voorafgaand advies belangrijk is.”
Met sterk risicomanagement verhoog je de kans op een succesvolle toekomst voor je bedrijf. Een risicoanalyse ligt aan de basis. Maar hoe werkt dat juist?
The popularity of cryptocurrencies has soared in recent years, yet they do not fit easily within IFRS’ financial reporting structure.
De EU Deforestation Regulation (EUDR) legt strengere eisen op aan bedrijven rond ontbossingsvrije producten en traceerbare toeleveringsketens. Ontdek wat de regels inhouden, wie ze treffen en hoe je je nu al voorbereidt op de nieuwe deadlines.
IFRS Foundation publishes near-final illustrative examples on reporting uncertainties in the financial statements
Revenue recognition is a critical aspect of financial reporting for all reporting entities. Ensuring it is applied consistently and comparably across industries and capital markets is essential.
Revenue recognition is fundamental in all businesses, and it is important that it is recognised in a consistent and comparable way across industries and capital markets.
Onroerende goederen zonder grenzen: Fiscale inzichten voor Nederlanders in België en Belgen in Nederland
"Vlaanderen voert vanaf 2026 strengere regels in rond ketenaansprakelijkheid bij illegale tewerkstelling. Aannemers en opdrachtgevers worden strafrechtelijk aansprakelijk als zij onvoldoende controleren of hun onderaannemers buitenlandse werknemers legaal tewerkstellen. De nieuwe wetgeving legt een uitgebreide zorgvuldigheidsplicht op, met verplichte documentatie en meldingsplicht aan de sociale inspectie. Niet-naleving kan leiden tot zware boetes of gevangenisstraffen."
Business combinations where the accounting is incomplete at the reporting date
A business combination often results in a fundamental change to an entity's operations. The nature and extent of the financial statement disclosures can significantly impact a user's ability to assess the effects of the acquisition on the consolidated financial statements. Accordingly, the disclosure requirements for business combinations under IFRS 3 ‘Business Combinations’ are quite extensive.
Vanaf 1 januari 2026 voert België een nieuwe meerwaardebelasting in, officieel de 'solidariteitsbijdrage' genoemd. Deze belasting is van toepassing op natuurlijke personen en VZW’s die meerwaarden realiseren op financiële activa zoals aandelen, obligaties, crypto-activa, goud en bepaalde levensverzekeringen. Historische meerwaarden tot eind 2025 blijven buiten schot. Het standaardtarief bedraagt 10%, met uitzonderingen voor aandeelhouders met een aanmerkelijk belang (progressieve tarieven) en interne meerwaarden (33%). Er zijn vrijstellingen voorzien tot 1 miljoen euro, en specifieke regels voor emigratie, waardebepaling en verliescompensatie. De maatregel heeft belangrijke implicaties voor vermogensplanning.
Vanaf 1 januari 2026 moeten alle in België btw-geregistreerde bedrijven gestructureerde elektronische facturen uitreiken voor B2B-transacties. Dit artikel bespreekt de formele vereisten voor facturen, zoals verplichte inhoud, taal- en valutaregels. Ook worden de juridische gevolgen van niet-naleving toegelicht, zoals het verlies van het recht op btw-aftrek en boetes. Nauwkeurigheid en bewijsstukken zijn essentieel.
Share-based payments have become increasingly popular over the years, with many entities using equity instruments or cash and other assets based on the value of equity instruments as a form of payment to directors, senior management, employees and other suppliers of goods and services.
Belgische bestuurdersaansprakelijkheid: Nieuw Burgerlijk Wetboek schrapt belangrijke bescherming vanaf 2025
Het artikel bespreekt hoe KMO-vennootschappen de fiscale druk op dividenduitkeringen kunnen verlichten door winsten te reserveren als liquidatiereserve. Het behandelt de voordelen van asymmetrische toebedeling van deze reserve bij gemengd aandeelhouderschap, waarbij verschillende aandelenklassen worden gecreëerd om fiscale voordelen te optimaliseren. De Rulingcommissie heeft bevestigd dat deze aanpak niet als fiscaal misbruik wordt beschouwd. Vennootschappen met gemengd aandeelhouderschap kunnen baat hebben bij een tijdige statutenwijziging om optimaal gebruik te maken van de liquidatiereserve.
De regering introduceert een 10% belasting op meerwaarden van financiële activa, inclusief crypto-activa. Kleine aandeelhouders krijgen een vrijstelling van €10.000 per jaar, terwijl grotere aandeelhouders getrapte tarieven betalen. Grant Thornton België biedt ondersteuning bij deze fiscale veranderingen en helpt u bij het waarderen van uw vermogen.